Domain schubkraft-24.de kaufen?
Wir ziehen mit dem Projekt
schubkraft-24.de um.
Sind Sie am Kauf der Domain
schubkraft-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schubkraft-24.de kaufen?
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Ähnliche Suchbegriffe für Sonstige
Top-Angebote
Produkte zum Begriff Sonstige:
-
Braun, Hans-Dieter: Sozialversicherungsrecht und sonstige Bereiche des SozialrechtsSozialversicherungsrecht und sonstige Bereiche des Sozialrechts , Leitfaden für Praxis und Ausbildung mit Schaubildern und Beispielen , Warnleuchten > Zusatzbeleuchtung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240319, Autoren: Braun, Hans-Dieter~Hans, Günter~Heinrich, Michael~Husemann, Tim~Jüttner, Andreas~Körtek, Yasemin~Reimer, Sonja~Reit-Born, Nina~Schwerendt, Stefanie, Redaktion: Braun, Hans-Dieter~Jüttner, Andreas, Auflage: 24014, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 392, Keyword: Soziale Sicherung; Sozialgesetzbuch; Sozialrecht; Sozialversicherung; Sozialversicherungsrecht; Sozialversicherungszweige, Fachschema: Sozialrecht~Sozialversicherungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 26, Gewicht: 599, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
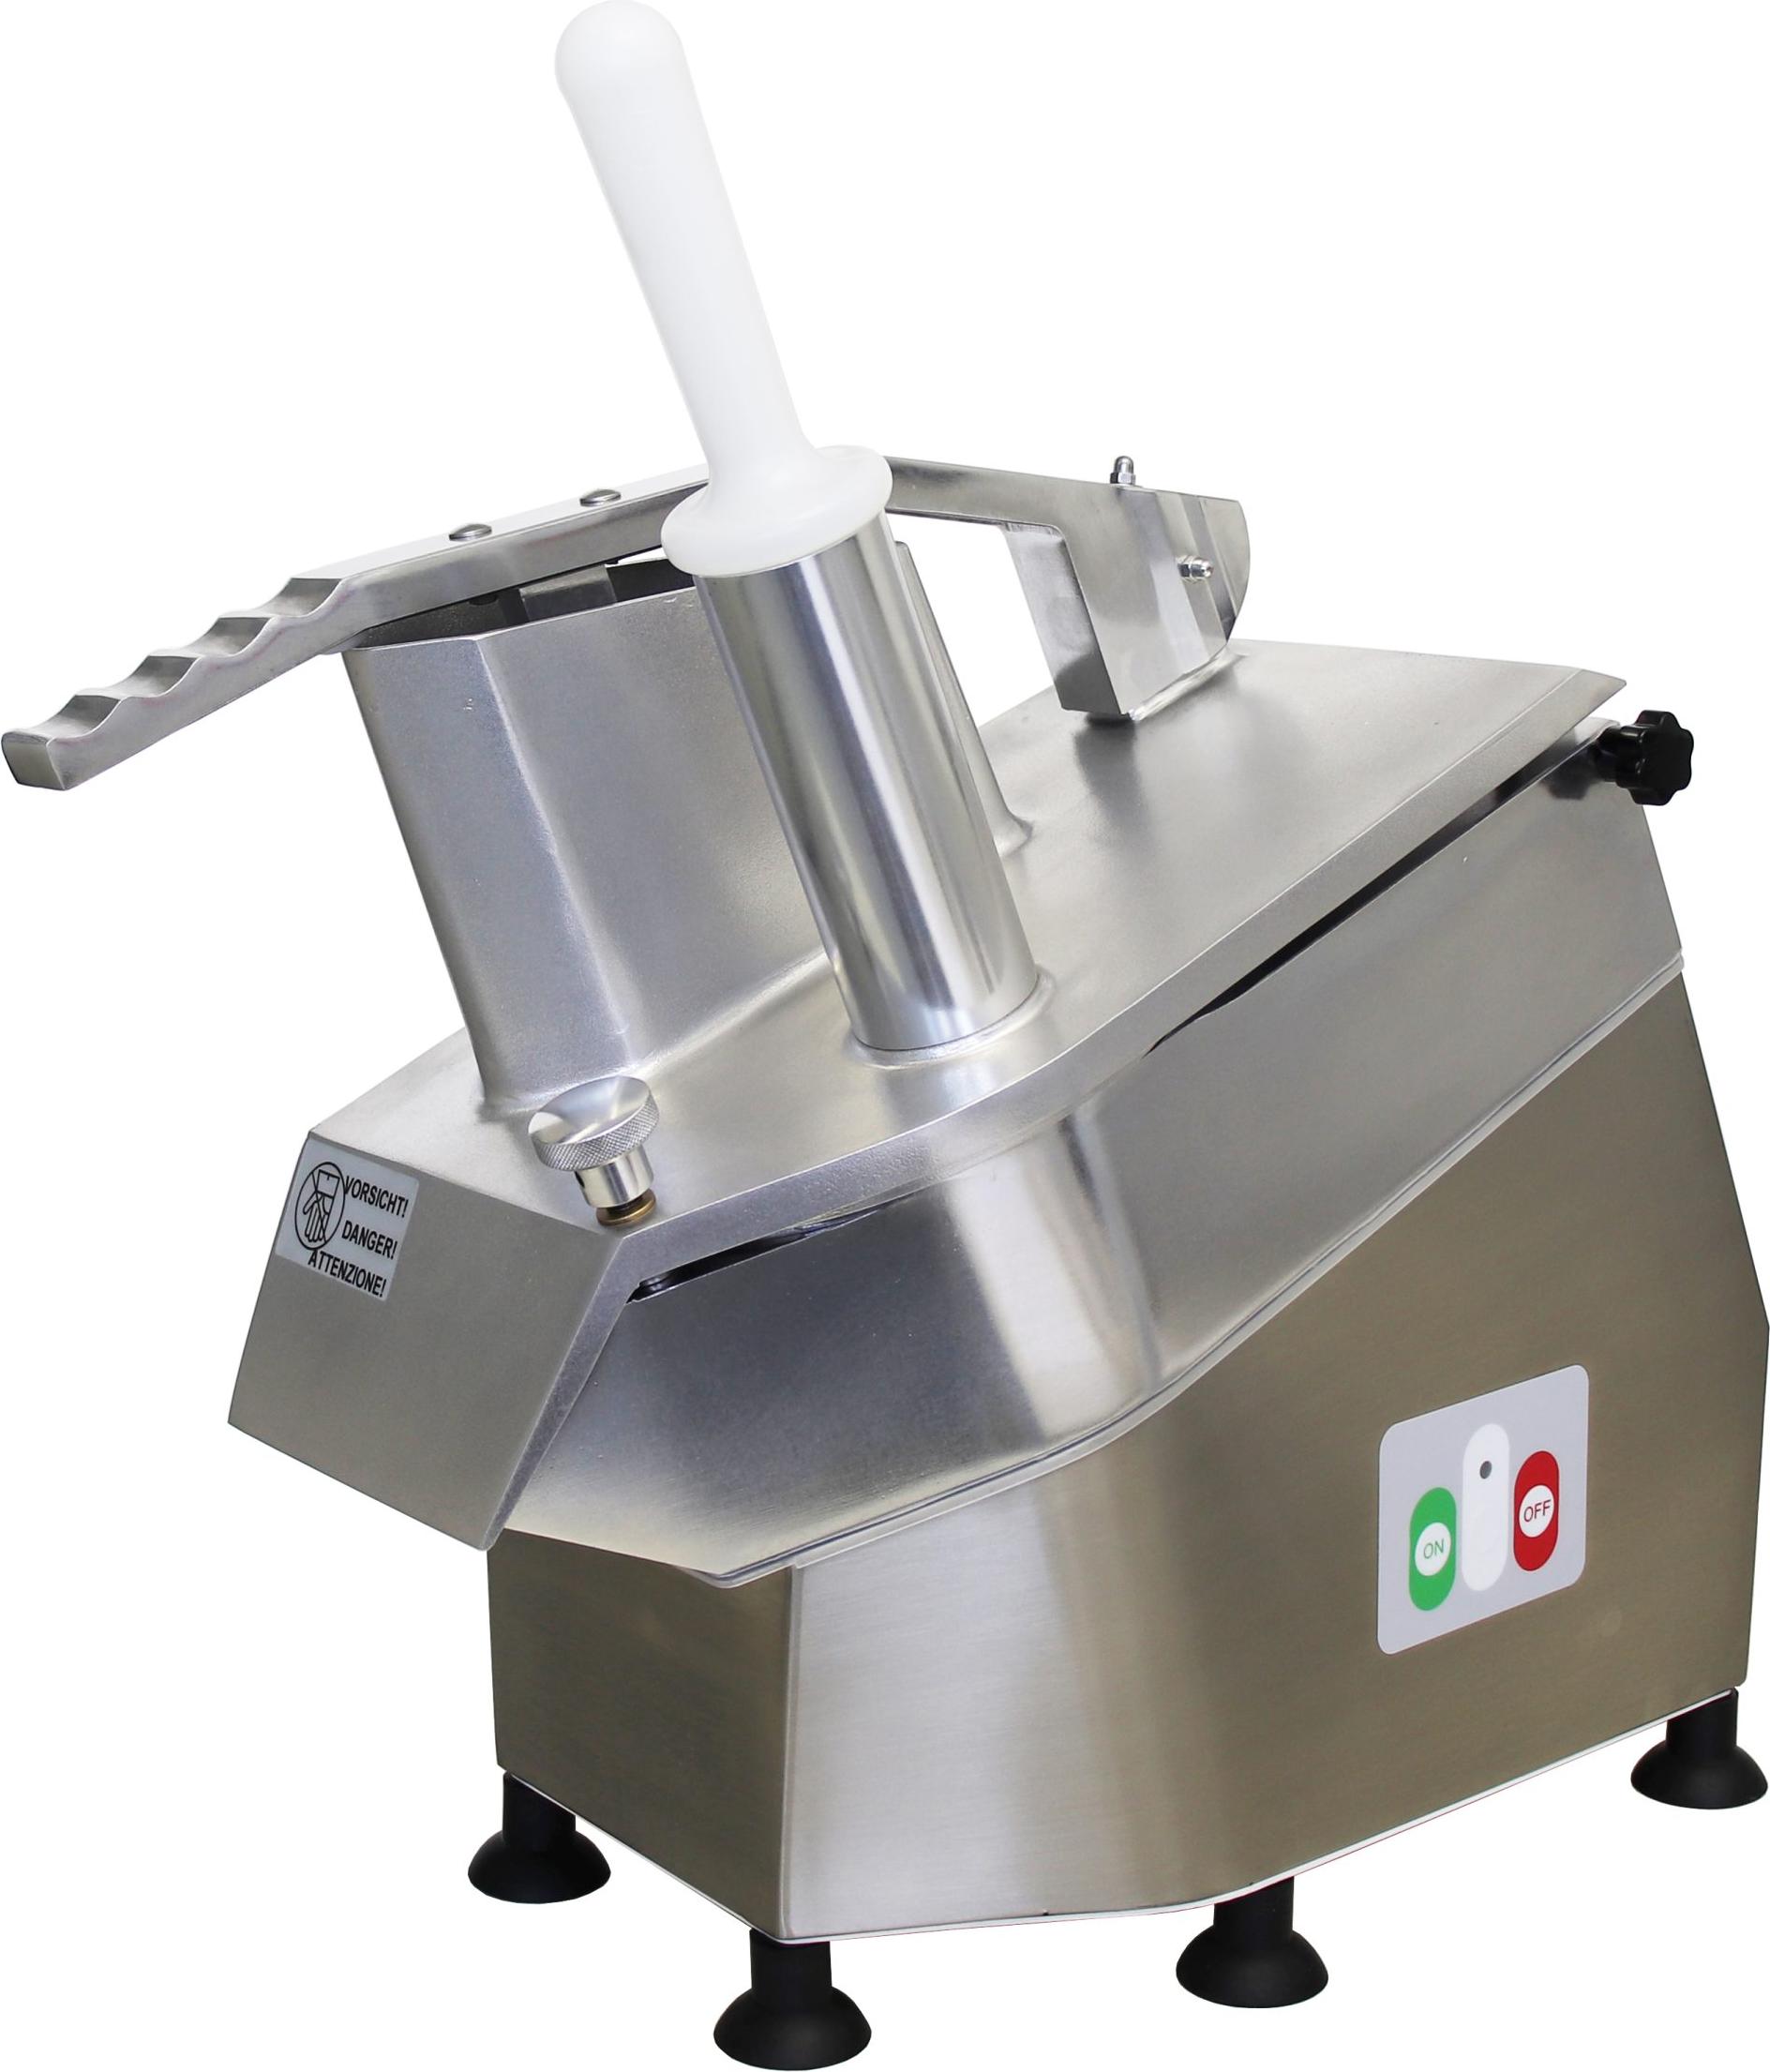
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
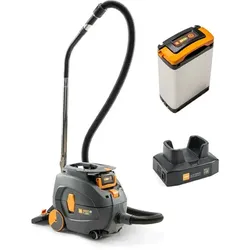
Taski AERO 8 FLEXX Akkusauger inkl. Batterie und Ladegerät ultimative Leistung, unübertroffene Vielseitigkeitsetzt mit seiner Spitzentechnologie neue Maßstäbe angetrieben von einem digitalen Motor und einem robusten und leistungsstarken Li-Ion Akku, lange Laufzeit patentierte Flüstertechnologie garantiert ungestörtes Reinigungsergebnis, zwei Leistungsstufen (Normal/Boost) technische Daten: Nutzinhalt: 13 L, Geräuschpegel: 52 dB(A) Luftfördermenge: 35 l/sek, Unterdruck: 203 mbar Laufzeit: 90 min (normal) / 60 min (Boost), Spannung: 36 V Ladezeit: 60 min (80 %) / 90 min (100 %), Verbrauch: 550 W Akku: 14,5 Ah, Schutzklasse: III, Zulassungen: CE Lieferumfang: 1x Batterie 36 V 14,5 Ah, 1x Ladegerät 1x Saugschlauch 2,2 m, 1x Teleskoprohr 1x Kombi Rollendüse 28 cm breit, 1x Staubbeutel Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1118,60 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **

Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
Top-Angebote
Produkte zum Begriff Sonstige:
-
Hochtemperaturspatel 356 mm – Sicherheit und Vielseitigkeit | EquipementproHochtemperatur-Spatel 356 mm – Sicherheit und Vielseitigkeit | Equipementpro Der 356 mm lange Hochtemperatur-Spatel von Equipementpro ist ein Muss für jede Profiküche. Er ist bis zu 260 °C hitzebeständig und ermöglicht dank seines langen, ergonomischen Griffs sicheres Arbeiten, ohne dass Ihre Hände von Hitzequellen berührt werden. Der abriebfeste, gummierte Kunststoff schützt Ihre antihaftbeschichteten Utensilien und ermöglicht gleichzeitig eine vielseitige und effiziente Anwendung. Der praktische und hygienische Spatel ist spülmaschinenfest, und seine abgerundete Kante reduziert Lebensmittelabfälle, indem er Ihre Behälter perfekt abkratzt. Entdecken Sie zur Vervollständigung Ihrer Ausstattung auch unseren Vogue Gastronorm-Abstandhalter aus Edelstahl, unseren Vogue GN 1/9 Deckel mit Kerbe oder unseren Vogue GN 1/9 Deckel aus 18/10 Edelstahl für optimalen Schutz Ihres Geschirrs. Hitzebeständig bis 260 °C Langer Griff für maximale Sicherheit Schleiffestes Material, kompatibel mit antihaftbeschichtetem Kochgeschirr Gebogener Rand für weniger Abfall Leicht zu reinigen: spülmaschinenfest Cool-Touch-Griff für optimalen Komfort Öffnung im Griff zum bequemen Aufhängen Technische Daten: Marke: Equipementpro Länge: 356 mm Hitzebeständig: bis 260 °C Griff: Kühl anfühlend Rand: Gebogen zum einfachen Auskratzen von Behältern Kompatibilität: Antihaftbeschichtetes Kochgeschirr9,94 €*Versand: 8,33 €Sichere Weiterleitung zum Anbieter
-
Hochtemperaturspatel 406 mm – Sicherheit und Vielseitigkeit | EquipementproHochtemperatur-Spatel 406 mm – Sicherheit und Vielseitigkeit | Equipementpro Der 356 mm lange Hochtemperatur-Spatel von Equipementpro ist ein Muss für jede Profiküche. Er ist für Temperaturen bis zu 260 °C ausgelegt und ermöglicht dank seines langen, ergonomischen Griffs sicheres Arbeiten, ohne dass Ihre Hände von Hitzequellen berührt werden. Der abriebfeste, gummierte Kunststoff schützt Ihre antihaftbeschichteten Utensilien und ermöglicht gleichzeitig eine vielseitige und effiziente Anwendung. Der praktische und hygienische Spatel ist spülmaschinenfest, und seine abgerundete Kante trägt dazu bei, Lebensmittelabfälle zu reduzieren, indem er Ihre Behälter perfekt abkratzt. Hitzebeständig bis 260 °C Langer Griff für maximale Sicherheit Schleiffestes Material, kompatibel mit antihaftbeschichtetem Kochgeschirr Gebogener Rand für weniger Abfall Leicht zu reinigen: spülmaschinenfest Cool-Touch-Griff für optimalen Komfort Öffnung im Griff zum bequemen Aufhängen Technische Daten: Marke: Equipementpro Länge: 406 mm Hitzebeständig: bis 260 °C Griff: Kühl anfühlend Rand: Gebogen zum einfachen Auskratzen von Behältern Kompatibilität: Antihaftbeschichtetes Kochgeschirr11,89 €*Versand: 8,33 €Sichere Weiterleitung zum Anbieter
-
Braun, Hans-Dieter: Sozialversicherungsrecht und sonstige Bereiche des SozialrechtsSozialversicherungsrecht und sonstige Bereiche des Sozialrechts , Leitfaden für Praxis und Ausbildung mit Schaubildern und Beispielen , Warnleuchten > Zusatzbeleuchtung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240319, Autoren: Braun, Hans-Dieter~Hans, Günter~Heinrich, Michael~Husemann, Tim~Jüttner, Andreas~Körtek, Yasemin~Reimer, Sonja~Reit-Born, Nina~Schwerendt, Stefanie, Redaktion: Braun, Hans-Dieter~Jüttner, Andreas, Auflage: 24014, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 392, Keyword: Soziale Sicherung; Sozialgesetzbuch; Sozialrecht; Sozialversicherung; Sozialversicherungsrecht; Sozialversicherungszweige, Fachschema: Sozialrecht~Sozialversicherungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 26, Gewicht: 599, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
Ähnliche Suchbegriffe für Sonstige
-
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taski AERO 8 FLEXX Akkusauger inkl. Batterie und Ladegerät ultimative Leistung, unübertroffene Vielseitigkeitsetzt mit seiner Spitzentechnologie neue Maßstäbe angetrieben von einem digitalen Motor und einem robusten und leistungsstarken Li-Ion Akku, lange Laufzeit patentierte Flüstertechnologie garantiert ungestörtes Reinigungsergebnis, zwei Leistungsstufen (Normal/Boost) technische Daten: Nutzinhalt: 13 L, Geräuschpegel: 52 dB(A) Luftfördermenge: 35 l/sek, Unterdruck: 203 mbar Laufzeit: 90 min (normal) / 60 min (Boost), Spannung: 36 V Ladezeit: 60 min (80 %) / 90 min (100 %), Verbrauch: 550 W Akku: 14,5 Ah, Schutzklasse: III, Zulassungen: CE Lieferumfang: 1x Batterie 36 V 14,5 Ah, 1x Ladegerät 1x Saugschlauch 2,2 m, 1x Teleskoprohr 1x Kombi Rollendüse 28 cm breit, 1x Staubbeutel Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1118,60 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.